
Credit Suisse
Despre criza Credit Suisse și impactul ei global
De ce s-a prăbușit CS și ce urmează
- CS este o bancă cu importanță sistemică globală (G-SIB) care se confruntă cu probleme în divizia sa de investiții bancare de câțiva ani. A fost deja restructurată și redusă în trecut, dar divizia de investiții rămasă este încă neprofitabilă. În schimb, divizia Wealth and Asset Management este mult mai solidă.
- Mai degrabă decât o problemă, banca a avut o acumulare lentă de probleme în ultimele luni. Se luptă cu pierderi financiare, riscuri și probleme de conformitate, precum și cu o încălcare a protecției datelor considerate cu risc ridicat.
- În octombrie 2022, managementul băncii a dezvăluit că a suferit retrageri semnificative din partea clienților. În ultimii ani, a fost afectată și de relațiile sale cu fondul speculativ Archegos care s-a prăbușit, precum și de eșecul Greensill Capital, o importantă companie financiară.
-
Credit Suisse (CS), cu un istoric de peste 167 de ani și originile sale ca bancă pentru elita ultrabogată, a anunțat în raportul său anual din 2023 că a descoperit „deficiențe semnificative” legate de raportarea financiară, ceea ce a permis o accelerare a retragerilor de active și depozite de la bancă de către clienți.
Prețul acțiunilor CS a scăzut pe 15 martie cu 24%, iar credit Default Swap pe 5 ani (un tip de asigurare de obligațiuni) a crescut de la aproximativ 4% la aproape 10%.
Banca Națională Saudită, cel mai mare investitor al Credit Suisse, care deține aproape 10% din pachetul de acțiuni al băncii a negat intenția de a susține banca cu mai multe fonduri.
- Pentru a calma investitorii, Banca Națională Elvețiană (BNE), alături de FINMA principalul organism de reglementare financiar al țării, a emis o declarație în care afirmă disponibilitatea de a furniza lichidități Credit Suisse, ceea ce a făcut ulterior, oferind CS suma de 53,7 miliarde de dolari. Totodată, Credit Suisse a afirmat că va răscumpăra datorii în valoare de până la 3 miliarde de dolari.
- În ciuda anunțului, acțiunile au scăzut din nou vineri, 17 martie, pentru a înregistra cel mai mare declin săptămânal de la debutul pandemiei de coronavirus, nereușind să păstreze câștigurile înregistrate după anunțul BNE.
- Credit Suisse trece printr-o revizuire strategică masivă care vizează restabilirea stabilității și profitabilității după o tiradă de pierderi și scandaluri, însă piețele și părțile interesate par încă neconvinse, acțiunile băncii fiind în continuă scădere.
- Cea mai mare bancă din Elveția, UBS, a convenit duminică să cumpere principalul său rival, Credit Suisse, pentru aproximativ 3,2 miliarde de dolari. Pentru a oferi sprijin în realizarea tranzacției, Banca Națională Elvețiană a fost de acord să împrumute UBS cu până la 100 de miliarde de franci elvețieni. De asemenea, FINMA a întreprins câțiva pași extraordinari pentru a ajuta UBS să asimileze rapid CS, inclusiv eliminarea obligațiunilor Credit Suisse în valoare de 17 miliarde de dolari și eliminarea nevoii ca acționarii UBS să voteze acordul.
- Președintele UBS a declarat că planurile sunt de a reduce riscul și dimensiunea operațiunilor de tranzacționare ale Credit Suisse și că tranzacția este de așteptat să se încheie în al doilea trimestru al anului 2023.
- Banca Centrală Europeană (BCE), Banca Angliei, Rezerva Federală și alții au anunțat o acțiune coordonată pentru a îmbunătăți furnizarea de lichiditate prin acorduri permanente de swap în dolari americani, în încercarea de a reduce presiunea asupra pieței de finanțare pe fondul turbulențelor bancare actuale.
- Banca Canadei, Banca Japoniei și Banca Națională Elvețiană s-au alăturat, de asemenea, demersului de a îmbunătăți eficiența liniilor swap în furnizarea de finanțare în dolari americani prin creșterea frecvenței operațiunilor la scadență la 7 zile de la săptămânal la zilnic. Operațiunile zilnice încep luni, 20 martie 2023 și vor continua cel puțin până la sfârșitul lunii aprilie.
- Pe termen scurt, angajaților Credit Suisse li s-a comunicat că nu există nicio modificare imediată a clienților sau a operațiunilor de zi cu zi și au trebuit să se prezinte la serviciu ca de obicei luni, 20 martie.
- Credit Suisse avea aproximativ 50.000 de angajați în întreaga lume la sfârșitul anului 2022, inclusiv 16.000 în Elveția. UBS, la rândul său, are aproximativ 74.000 de angajați la nivel global.
- Nu este clar cum vor reacționa autoritățile antitrust la această fuziune din întreaga lume, deoarece cele două bănci sunt considerate sistemice, adică importante pentru stabilitatea sistemului financiar global.
- În ceea ce privește ramificațiile sectoriale, deși această tranzacție reduce semnificativ riscul sistemic imediat din punctele slabe ale CS, există două elemente negative cheie care trebuie remarcate: 1. deținătorii AT1* ai CS sunt distruși în totalitate, în timp ce acționarii nu, deși în mod normal rangul acestora din urmă este junior în ceea ce privește bonitatea; 2. nu a fost solicitată aprobarea acționarilor din partea UBS pentru această tranzacție
* Obligațiunile suplimentare de nivel 1, sau pe scurt AT1, fac parte dintr-o familie de titluri de capital bancar cunoscute sub numele de Contingent Convertibles sau „Cocos”. Sunt obligațiuni emise de bănci care contribuie la nivelul total de capital pe care trebuie să-l dețină conform normelor impuse de către autoritățile de reglementare. Randamentele AT1 pot varia semnificativ în funcție de o serie de factori, inclusiv dimensiunea, geografia și calitatea percepută a băncii, precum și structura obligațiunii AT1 în sine, dar adesea pot oferi o primă suplimentară față de toate celelalte forme de datorii bancare și obligațiuni corporative cu un rating similar. În consecință, AT1-urile au devenit o piață principală pentru investitorii instituționali și sunt din ce în ce mai incluse în portofoliile cu venit fix de pe tot globul.
Ar putea fi la fel de rău ca în criza din 2008?
- Sectorul bancar a fost zguduit la începutul săptămânii trecute de prăbușirea Băncii Silicon Valley din SUA, cel mai mare eșec bancar de la Lehman Brothers, împreună cu închiderea Signature Bank din New York.
- În urma impactului asupra încrederii bancare, a existat un efect de contagiune psihologică în Europa, centrat pe Credit Suisse.
- Acțiunile bancare europene au suferit scăderi abrupte pe parcursul eveniemntelor recente privind Credit Suisse, evidențiind preocupările pieței cu privire la efectul de contagiune, având în vedere amploarea imensă a instituției vechi de 167 de ani.
- În ceea ce privește amploarea și impactul potențial asupra economiei globale, eșecul băncilor americane pălește în comparație cu cel al Credit Suisse, al cărei bilanț este de aproximativ două ori mai mare decât cel al Lehman Brothers când s-a prăbușit, ridicându-se la aproximativ 530 de miliarde de franci elvețieni la sfârșitul lui 2022. Este, de asemenea, mult mai interconectată la nivel global, având mai multe filiale internaționale.
- Mai mult decât atât, spre deosebire de Lehman Brothers, care s-a prăbușit brusc în 2008, pe măsură ce oamenii au recunoscut dimensiunea pasivelor și a afacerilor sale extra bilanțiere, problemele Credit Suisse nu par critice încă, deși banca se luptă să se restructureze de ceva timp.
- Cea mai mare întrebare cu care se confruntă economiștii și comercianții este dacă situația Credit Suisse prezintă un risc sistemic pentru sistemul bancar global.
- Oxford Economics a declarat într-o notă vineri că nu încorporează o criză financiară în scenariul său de bază, deoarece aceasta ar presupune probleme sistemice de credit sau lichiditate. În acest moment, instituția vede problemele de la Credit Suisse și SVB ca „o colecție de diferite probleme idiosincratice”.
De asemenea, economiștii instituției afirmă că ”singura problemă generalizată pe care o putem deduce în această etapă este că băncile – cărora li s-a cerut să dețină cantități mari de datorii suverane pe fondul depozitelor lor reduse – ar putea avea pierderi nerealizate ale acelor obligațiuni de pe măsură ce randamentele au crescut ”. Aceștia au confirmat că este dificil să vedem o problemă sistemică dacă nu este determinată de un alt factor de care nu suntem conștienți și au remarcat că „frica însăși” poate declanșa fuga deponenților, motiv pentru care va fi esențial pentru băncile centrale să furnizeze lichidități.
- Rezerva Federală a S.U.A. a acționat rapid pentru a înființa o nouă facilitate și a proteja deponenții în urma prăbușirii SVB, în timp ce Banca Națională Elvețiană a semnalat că va continua să sprijine Credit Suisse, angajamentul proactiv venind și din partea Băncii Centrale Europene și Banca Angliei.
- Este de menționat și că acum există un mecanism de recapitalizare internă a băncilor europene (după 2008) pentru a converti obligațiunile convertibile contingente în acțiuni și pentru a consolida bilanțurile bancare, dacă este necesar.
- Anunțuri și măsuri suplimentare de sprijinire a sistemelor bancare din SUA și Europa sunt probabile în zilele următoare. În acest moment, nu vedem un risc sistemic pentru sistemul bancar global, dar lucrurile se pot schimba după ce ce vom avea o imagine mai completă a măsurilor.
Alte Articole
Dazz Management - Soluții personalizate pentru creșterea profitabilității: Puterea consultanței financiare și de afaceri.
Noi avem cheia catre cresterea si succesul afacerii tale
Citeste mai mult aici...
De ce nu poate fi ieftin un plan de afaceri?
“Dacă nu reușești să planifici, planifici să eșuezi”
Citeste mai mult aici...
Indicatorii critici de executie in dezoltarile imobiliare
All the critical aspects of a real estate development are established, integrated and monitored in a single point: Financial Management
Aflați mai multe în următorul articol aici...
Obține transparență asupra situației financiare a companiei tale, urmăește-ți rezultatele și măsoară performanța afacerii, astfel încât să poți lua decizii informate în orice moment.
Sună bine, nu?
Află cum în acest articol aici...
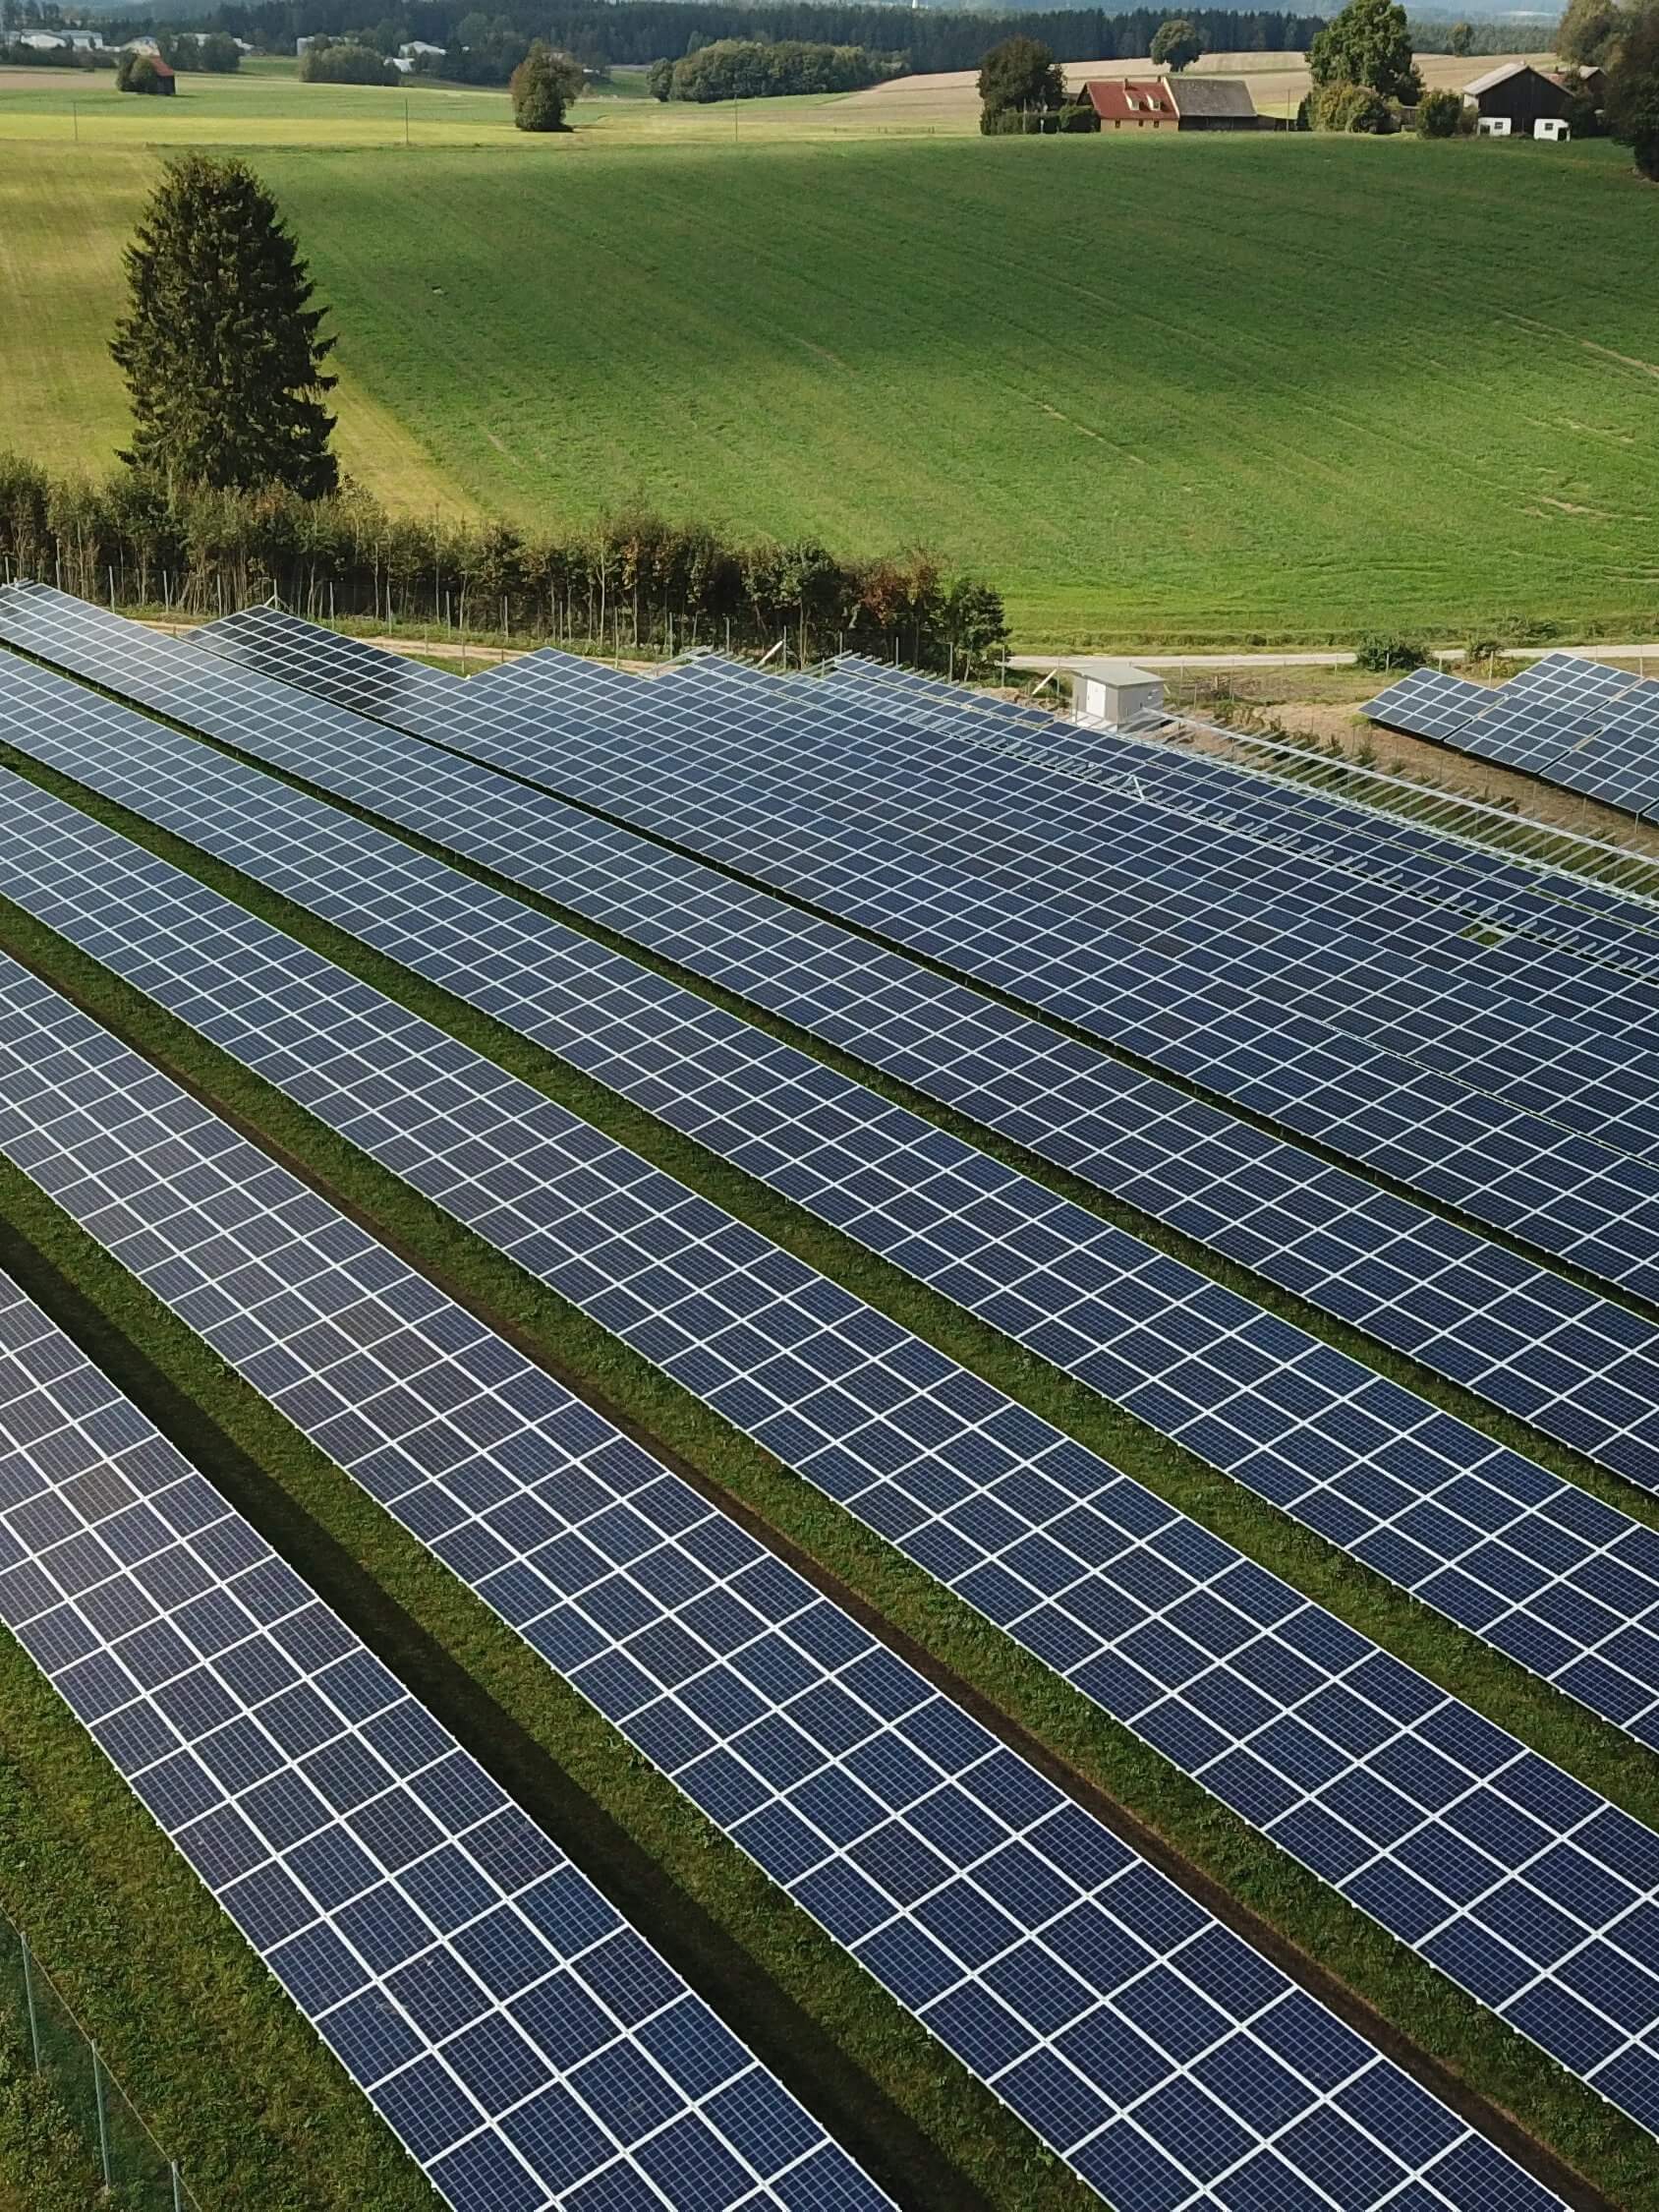
Este investiția într-un parc solar o afacere de viitor?
Energia solara este considerata noua ”goana dupa aur”
Citeste mai mult aici...
Rolul crucial al managementului financiar în dezvoltarea imobiliară
Un pas mic în direcția greșită și totul se poate dărâmă ca într-un joc de domino. Haideți să vedem cât de important este rolul managementului financiar în dezvoltările imobiliare.
Citeste mai mult aici...
Pericolul schimbării strategiei pe parcursul dezvoltării imobiliare
Changing the strategy during a Real Estate development without a meticulous assessment of the impact can lead to a disaster. Let's explore the risks of such decisions and how to mitigate them.
Citeste mai mult aici...
Mai mult de 70% dintre tranzacțiile de fuziuni și achiziții eșuează din cauza problemelor care apar în timpul procesului de due diligence financiar.
În acest articol, vom explora unul dintre motivele din spatele acestei statistici alarmante și vom explica de ce o analiză minuțioasă este importantă pentru o astfel de tranzacție.
Citeste mai mult aici...
Valorificarea puterii AI în planificarea afacerilor: modelarea unui viitor de succes
La Dazz Management Consulting îmbrățișăm tehnologia și combinăm puterea instrumentelor AI cu abilitățile experților noștri pentru a oferi clienților cele mai bune soluții pentru afacerea lor.
Aflați cum inteligența artificială poate aduce beneficii companiilor în menținerea competitivității și luarea unor decizii de afaceri mai bune.
Citeste mai mult aici...
Extinde-ți afacerea în timp ce restul decid să o restrângă
În vremuri economice tulburi, similare cu perioadele pe care le traversam astăzi, cu modificări fiscale importante, inflație, ce-i drept în scădere, dar departe de orice prognoză, șomaj și așa mai departe, se creează oportunități.
Cum? Simplu!
Aflați mai multe în articolul de mai jos.
Citeste mai mult aici...
Corecția pieței imobiliare în 2023
Se va prăbuși piața imobiliară în 2023? Cât de mult au scăzut prețurile imobiliarelor în București și în restul țării?
Aflați mai multe în articolul de mai jos.
Citeste mai mult aici...
Analiza pieței de retail – T1 2023
Sunteți o companie din sectorul retail sau FMCG și doriți să vă duceți afacerea la un alt nivel? Colaborați cu noi și vom crește afacerea împreună.
Între timp, consultați cele mai recente informații despre piață în link-ul de mai jos.
Citeste mai mult aici...
Evitarea celor mai comune greseli in modelarea financiara imobiliara
Modelarea financiara imobiliara este un instrument esential pentru investitori, dezvoltatori si analisti pentru a evalua viabilitatea financiara a unei proprietati sau a unui proiect.
Citeste mai mult aici...
De ce este modelarea financiara importanta pentru orice tip de afacere?
Modelarea financiara este cea mai importanta componenta cand vine vorba despre decizii de business strategice.
Citeste mai mult aici...
Ce este amnistia fiscala
Planul de restructurare un element deosebit de important in implementarea amnistiei fiscale
Citeste mai mult aici...
Real Estate
Studiu McKinsey – Doua treimi din averea globala investita in imobiliare
Citeste mai mult aici...
Credit Suisse
De ce s-a prabusit Credit Suisse si ce urmeaza?
Citeste mai mult aici...
Retail
Top 10 Retaileri in 2021
Citeste mai mult aici...

